Как защитить портфель от падения: 7 инструментов хеджирования
Рано или поздно рынок падает — это часть цикла. Вопрос не в том, случится ли коррекция, а в том, готов ли к ней портфель. Способов защиты много: от простого кэша до сложных стратегий хедж-фондов. Разберём каждый инструмент — как он работает, чего стоит и в какой ситуации применим. С примерами на данных последнего медвежьего рынка 2022 года.
Главный принцип: бесплатной страховки не бывает
Прежде чем разбирать инструменты — базовая мысль, которую часто упускают. Любая защита имеет цену. Кэш недополучает доходность, put-опционы истекают, инверсные инструменты теряют стоимость со временем. Хеджирование — это не «выключить риск», а обменять часть потенциальной прибыли на снижение потерь. Поэтому защита должна включаться осознанно, по сигналу, а не постоянно «на всякий случай» — иначе она незаметно съест весь результат.
7 инструментов защиты — обзор
Вот полная карта: от самых простых способов до профессиональных. Сложность растёт сверху вниз, и вместе с ней — потенциал, но и риск ошибки.
Простые инструменты (низкая сложность)
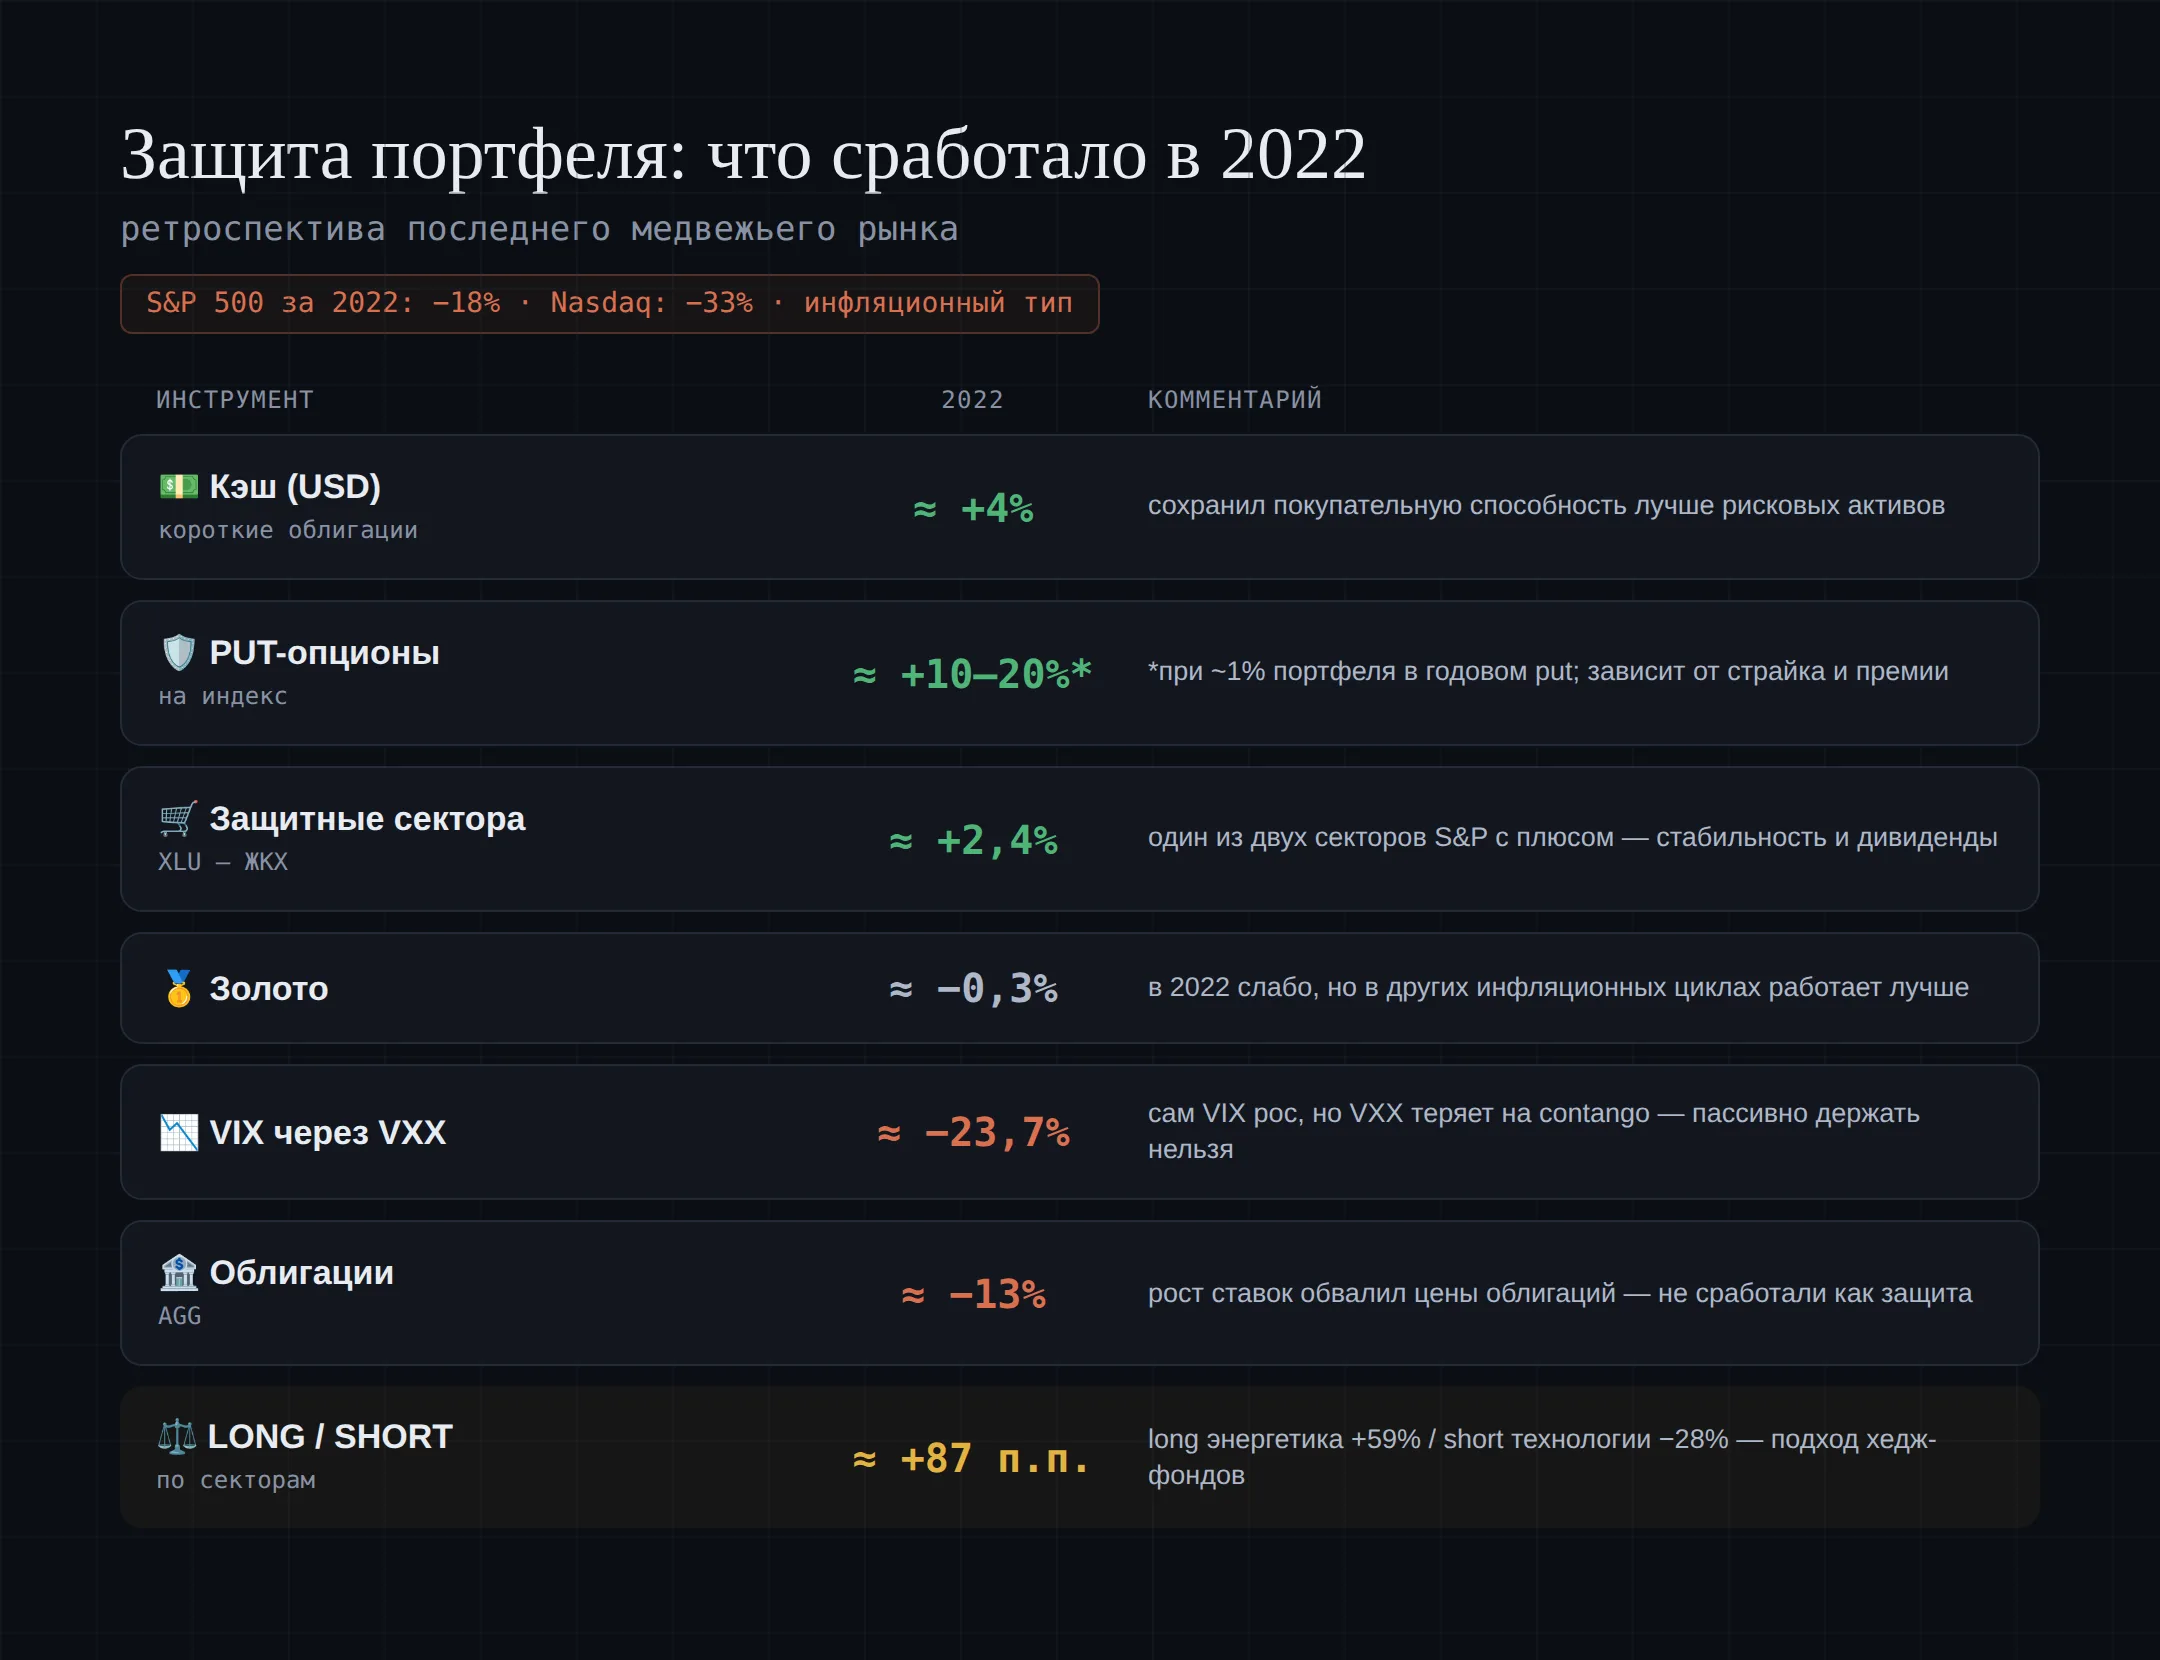
- Кэш и короткие облигации. Самый очевидный буфер. Деньги не падают вместе с рынком, короткие гособлигации дают доходность около безрисковой ставки. Минус — упущенный рост, если рынок продолжит подниматься. Главный плюс — подушка, на которую можно докупать активы на просадке.
- Защитные сектора. Коммунальные услуги, здравоохранение, товары первой необходимости — спрос на них не исчезает в кризис, поэтому они падают меньше рынка. Не защита от потерь полностью, а смягчение.
- Золото. Ценно тем, что часто растёт, когда падают одновременно и акции, и облигации — как это было в 2022. Некоррелированный диверсификатор, но сам по себе не приносит дохода.
Продвинутые инструменты (средняя и высокая сложность)
- Put-опционы. Право продать актив по фиксированной цене — прямая страховка от падения. Работает как страховка на автомобиль: если аварии (обвала) нет, премия сгорает. Требует понимания опционов и стоит денег даже когда «не пригодилась».
- VIX-инструменты. Привязаны к «индексу страха» — растут, когда рынок паникует. Но у них есть коварная особенность: они теряют стоимость со временем из-за структуры фьючерсов (contango). Это инструмент на дни, а не «купил и забыл».
- Инверсные ETF. Фонды, которые зеркалят падение индекса (растут, когда рынок падает). Из-за ежедневной перебалансировки накапливают математическую погрешность — годятся только для коротких периодов, дни-недели, не на месяцы.
- Long/short по секторам. Подход хедж-фондов: одновременно держать (long) сектора-бенефициары текущей фазы цикла и ставить против (short) аутсайдеров. Самый гибкий, но и самый требовательный к пониманию макро.
Что реально работало в 2022 году
Теория проверяется кризисом. 2022 — последний медвежий рынок, причём инфляционного типа (высокая инфляция, растущие ставки). S&P 500 упал на 18%, Nasdaq — на 33%. Но защита работала очень по-разному в зависимости от инструмента.
Кэш и короткие облигации сохранили капитал. Золото сработало как диверсификатор. Защитные сектора упали меньше рынка. Но самый показательный результат дал секторальный разброс — и именно он раскрывает, почему long/short так ценят профессионалы.
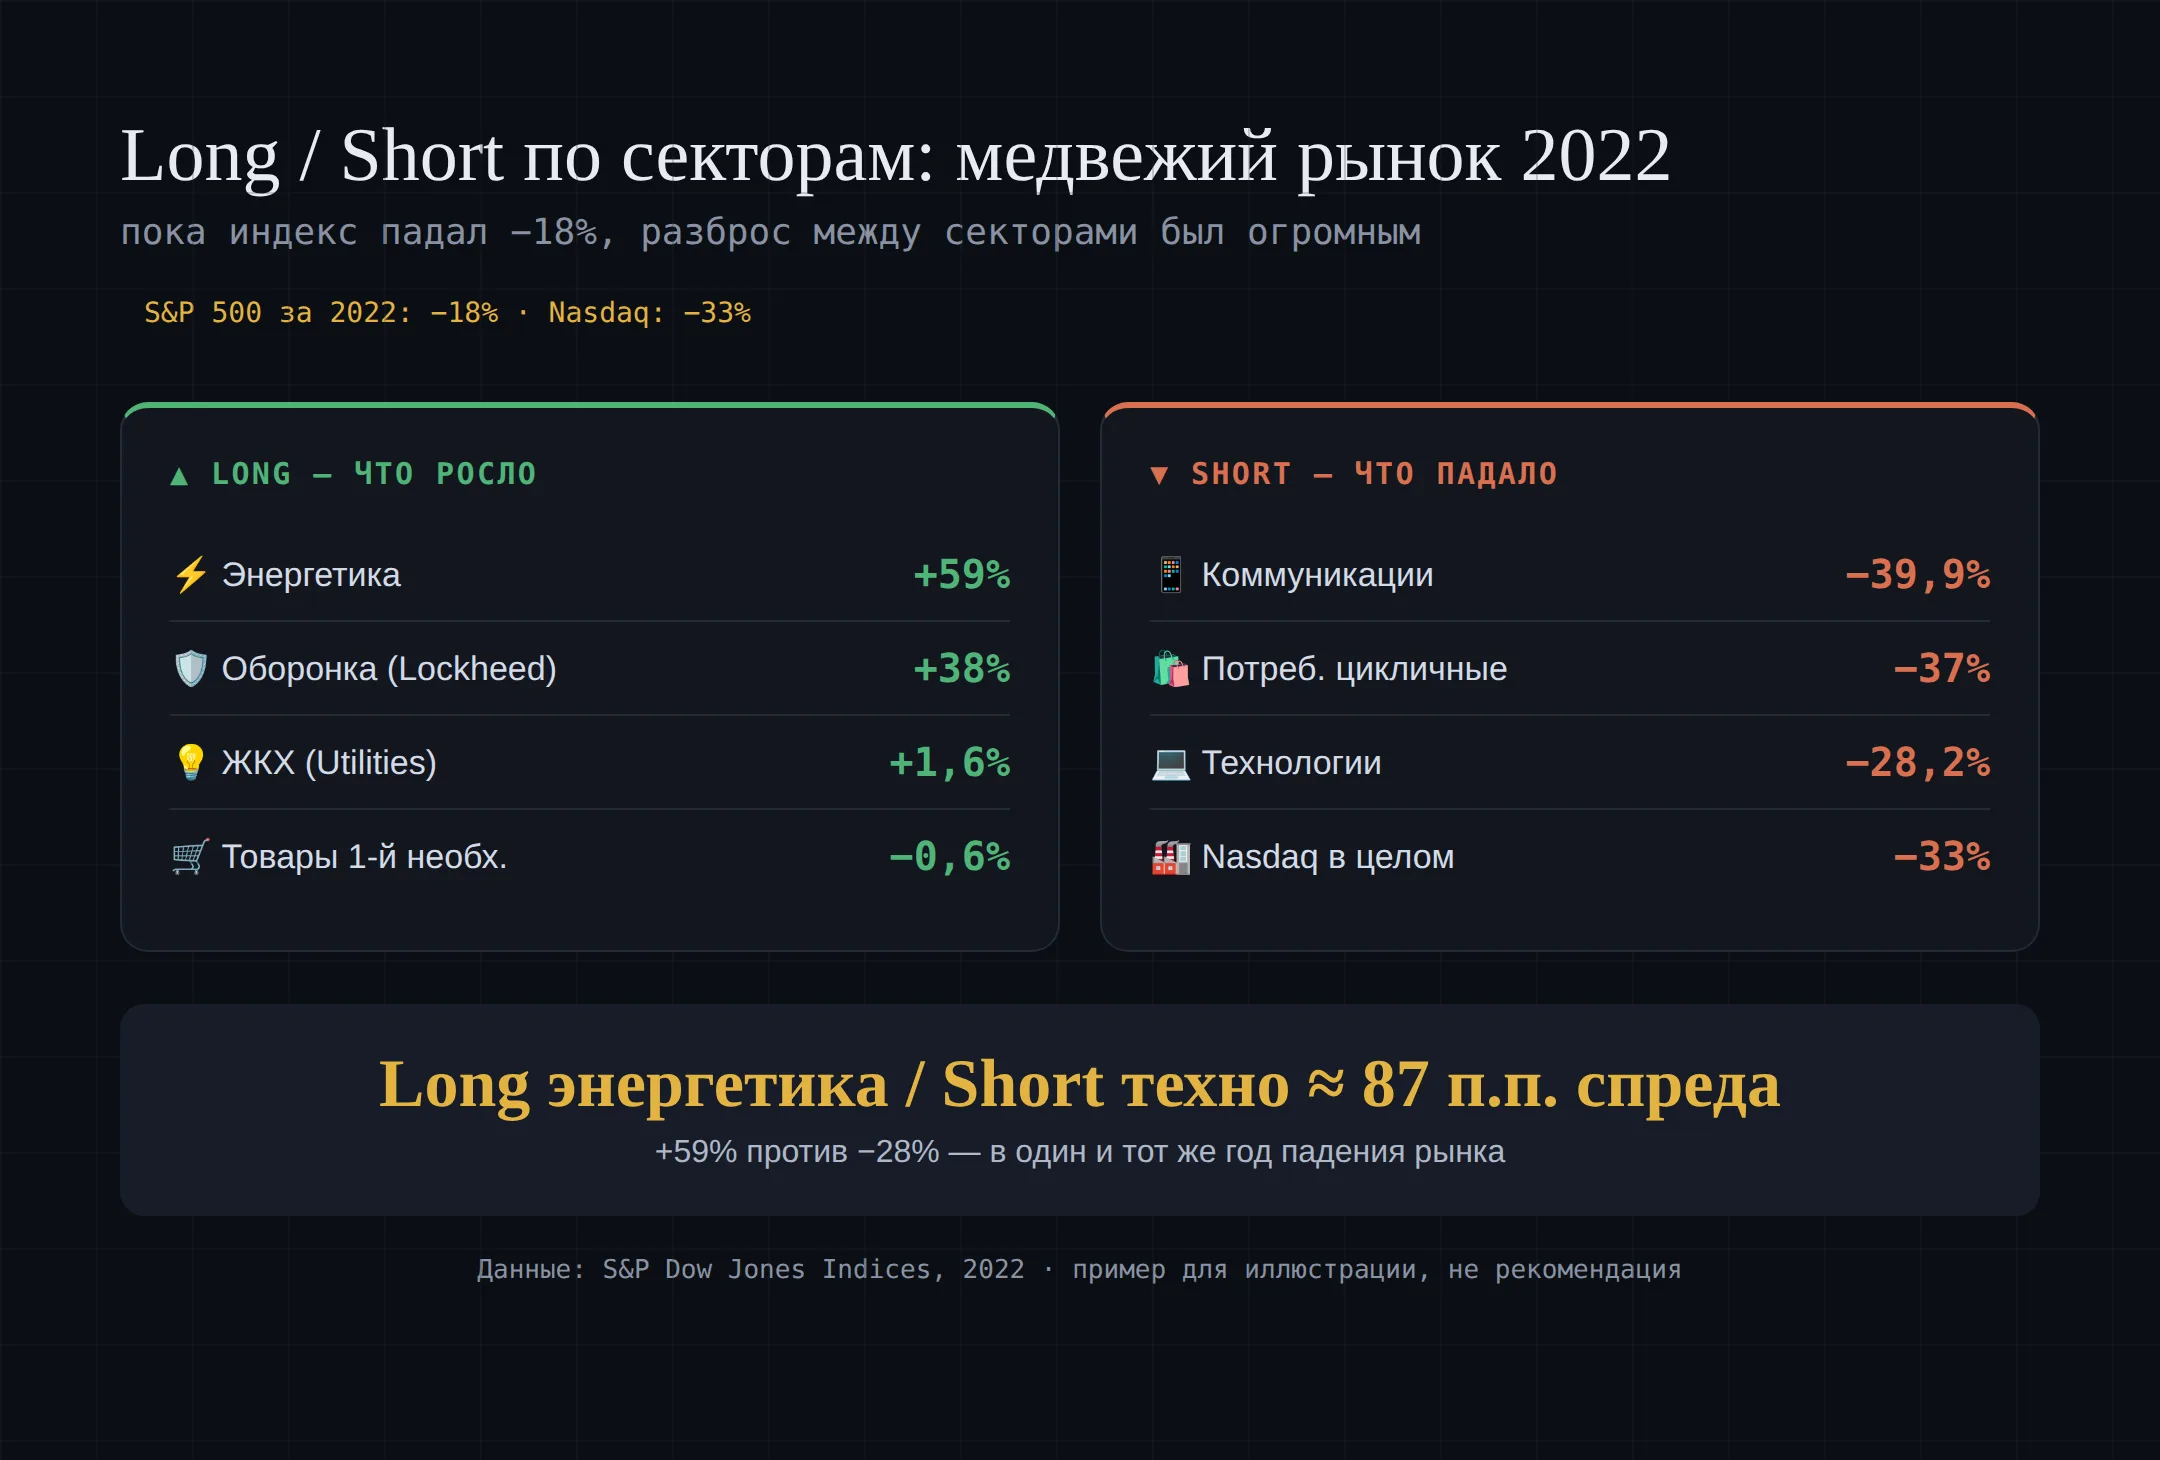
Пока индекс терял 18%, энергетика выросла на +59% (сырьё дорожало на инфляции и геополитике), а технологии упали на −28% (дорогой growth обваливала растущая ставка). Инвестор, который держал long энергетику и short технологии, получил бы спред около 87 процентных пунктов — в год, когда рынок падал. Это и есть суть подхода: не просто обороняться, а зарабатывать на ротации капитала между секторами.
Ключевой урок: не засиживаться в защите
2022 научил и обратному. Уже в 2023 вчерашние аутсайдеры стали лидерами: Alphabet после −39% в 2022 вырос на +59% в 2023, Amazon после −50% дал +80%. Кто в страхе продал технологии на дне и ушёл в защиту навсегда — пропустил разворот.
Защита — не статичная позиция «занял оборону и сиди». Это динамика: экспозиция меняется вслед за фазой экономического цикла.
Когда включать защиту: по сигналу, а не по страху
Самая дорогая ошибка — хеджировать по эмоциям или прогнозам из новостей. Защита стоит денег, и если покупать её при каждом тревожном заголовке, она обнулит доходность. Разумнее привязать её к объективным триггерам:
- VIX выше 25 — рынок входит в зону страха.
- Правило Сахма выше 0,5 — ранний сигнал приближения рецессии.
- Поздняя фаза цикла — перегрев экономики, время для подушки.
И бюджет: на защиту разумно тратить не более 1–2% депозита в квартал. Перебор с хеджем — сам по себе риск для результата.
Из всех инструментов мне ближе логика хедж-фондов — long/short по секторам. Причина проста: кэш и защитные сектора спасают от потерь, но обнуляют доходность, а long/short работает на обе стороны — и на падении лидеров, и на росте бенефициаров фазы. Это сложнее и требует дисциплины, но потенциал выше пассивной обороны.
При этом я держу заранее подготовленный план — какие сектора и инструменты задействую при развороте, — чтобы не принимать решения в момент паники. Но включаю защиту только по триггеру. Когда «индекс страха» низкий и сигналы системы молчат, я не покупаю страховку впрок: без сигнала она лишь съедает доходность. Готовность — да, постоянный хедж — нет.
Вывод
Защита портфеля — не про то, чтобы предсказать кризис, и не про то, чтобы всё продать и сидеть в кэше. Это про дисциплину: понимать, какие инструменты существуют, чего стоит каждый, и заранее знать, при каких условиях и чем ты защищаешься. Простому инвестору достаточно кэша и защитных секторов. Тем, кто готов к сложности, доступна логика хедж-фондов — long/short по фазе цикла. Но любой инструмент включается по сигналу системы, а не по страху из новостей. В 2022 разница между подготовленным и неподготовленным портфелем измерялась десятками процентов.
Хочешь разобраться, как защищать портфель по системе?
Наставник бесплатно проведёт по логике системы и покажет, с чего начать — без сигналов.
🧭 Начать с наставником